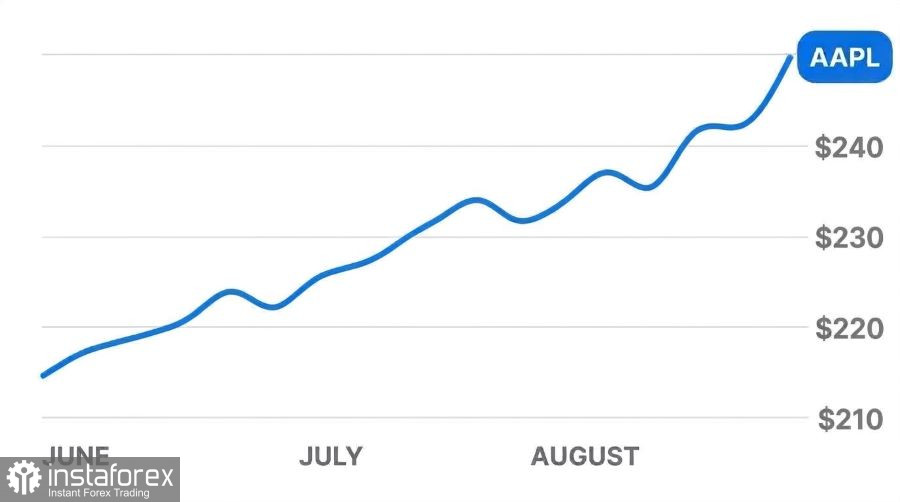
تحليل أداء سهم Apple (AAPL) قبل نتائج الربع الرابع والتحديات الأساسية في السوق
الملخص التنفيذي: ملاذ آمن قبل إعلان الأرباح — هل يمكن لـ Apple الحفاظ على مستوى 350 دولارًا تحت القيادة الجديدة؟
أنهت أسهم Apple (NASDAQ: AAPL) جلسة التداول العادية مرتفعة بنسبة +1.48% عند 348.91 دولار، وواصلت الصعود بنسبة +0.90% في جلسة ما بعد الإغلاق لتستقر عند 352.05 دولار، بعد أن اختبرت أعلى مستوى تاريخي لها عند 351.73 دولار. عملت شركة الإلكترونيات الاستهلاكية العملاقة كملاذ آمن لرؤوس الأموال المؤسساتية في يوم تراجع فيه مؤشر Nasdaq المثقل بأسهم التكنولوجيا بنسبة -1.4% عقب تقرير فصلي ضعيف من Alphabet وتصاعد مخاوف المستثمرين بشأن العائد على الإنفاق الرأسمالي في مجال الذكاء الاصطناعي.
تستعد الأسواق المالية لإصدار تقرير أرباح الربع الرابع من السنة المالية 2026 لشركة Apple، والمقرر في 2 نوفمبر. ويمثل هذا التقرير أول إعلان مالي رسمي للشركة تحت قيادة الرئيس التنفيذي الجديد John Ternus. تشير تقديرات الإجماع في وول ستريت إلى ربحية سهم (EPS) عند 1.98 دولار، ما يمثل نموًا سنويًا بنسبة 7%. ومن المتوقع أن تبلغ الإيرادات الفصلية 112.95 مليار دولار، بزيادة قدرها 10.2%. وتشير توجيهات الشركة إلى نمو في الإيرادات بين 9% و11%، مع هوامش إجمالية في نطاق 47%–48%.
أنهت الشركة مؤخرًا دورة موسعة لتحديث منتجاتها الخريفية. وقد شملت الكلمة الرئيسية تقديم أول MacBook Pro بشاشة تعمل باللمس في تاريخ العلامة التجارية، وجهاز iMac مكتبي مدعوم بمعالج M6 من الجيل التالي، ونسخة iPad mini بشاشة OLED مدمجة بسعر 699 دولارًا، وسلسلة الهواتف الرائدة iPhone 18 Pro وPro Max. وتعتمد الهواتف الذكية الجديدة على شريحة A20 Pro المصنَّعة وفق تقنية تصنيع 2 نانومتر. وتضم الشريحة محركًا عصبيًا مخصصًا لمعالجة مهام الذكاء الاصطناعي على الجهاز وتنفيذ مهام Siri بدون إرسال البيانات الشخصية إلى خوادم خارجية.
تجاوز الطلب على أول هاتف قابل للطي من الشركة، iPhone Duo بسعر 1,999 دولارًا، توقعات تجار التجزئة الأولية. ووفقًا لمحللي Bank of America، وصلت فترات التسليم في مرحلة الطلب المسبق إلى 79 يومًا. وقد وجّهت إدارة Apple بالفعل مورديها في آسيا لزيادة إنتاج الهواتف القابلة للطي بنسبة 30% للتخفيف من نقص المخزون قبل موسم التسوق خلال العطلات.
تؤكّد متانة أعمال الشركة من خلال أبحاث مستقلة في القطاع. فقد أفادت شركة الأبحاث Omdia بأن شحنات Apple من الهواتف الذكية ظلت مستقرة في الربع الثالث، في حين تراجع السوق العالمي الأوسع للهواتف الذكية بنسبة 20%. ولا يزال نظام الخدمات البيئية للشركة يدعم التدفقات النقدية المتكررة: إذ تجاوز عدد الأجهزة النشطة على مستوى العالم 2.5 مليار جهاز، في حين تجاوز عدد الاشتراكات الرقمية المدفوعة عبر iCloud وApple Music وApple TV مستوى 1.5 مليار حساب.
وعقب الكشف عن المنتجات، أعاد بنك الاستثمار Goldman Sachs التأكيد على توصية الشراء (Buy) لسهم Apple ورفع السعر المستهدف إلى 390 دولارًا للسهم. كما حافظت Evercore وHSBC على نظرة إيجابية لأعمال الشركة، بينما حددت شركة الوساطة Monness السعر المستهدف عند 355 دولارًا.
عوامل المخاطر الرئيسية
على الرغم من الأسعار القياسية للسهم وقوة الطلب على الأجهزة القابلة للطي، تواجه مكاسب Apple خمسة عوامل ضغط رئيسية:
• تقييم مبالغ فيه وانفصال عن السعر المستهدف بالإجماع ارتفع مضاعف السعر إلى الأرباح (P/E) إلى 35.4 مرة للأرباح التاريخية، ويقترب من 40 مرة على أساس تقديرات الأرباح المستقبلية، مقارنة بمتوسط قطاع التكنولوجيا البالغ 19.4 مرة. وعلى سبيل المقارنة، يتم تداول Dell عند مضاعف 16.9 مرة للأرباح، وAlphabet عند 20.3 مرة، وHP عند 10.5 مرة. ومع تداول سهم Apple فوق 350 دولارًا، يكون السهم قد تجاوز بالفعل السعر المستهدف الوسيط لوول ستريت البالغ 340 دولارًا. وأي مفاجأة سلبية في الأرباح من المرجح أن تحفّز عمليات جني أرباح من قبل الصناديق الاستثمارية.
• عيوب في شاشة iPhone Duo أبلغ المستخدمون الأوائل للهاتف القابل للطي بسعر 1,999 دولارًا عن تشققات وأعطال على طول الشاشة الداخلية المرنة. وقد أقرت Apple بالمشكلة وأطلقت برنامج استبدال مجاني للوحدات المتأثرة. وستؤدي تكاليف الإصلاح والاستبدال ضمن الضمان إلى زيادة المصروفات التشغيلية، كما قد تخلق مخاطر على السمعة للفريق القيادي الجديد إذا ارتفعت معدلات الفشل.
• نقص شرائح الذاكرة وتأثير الضغط على الهوامش أدى النقص الحاد في شرائح الذاكرة عالية السرعة إلى ارتفاع تكاليف المكونات. وتعتمد نطاقات الهوامش الإجمالية المتوقعة عند 47%–48% بدرجة كبيرة على إعادة رسوم جمركية مؤقتة تضيف ما يقرب من نقطة مئوية واحدة إلى الإيرادات. وبدون هذا الامتياز الحكومي، تتآكل الهوامش التصنيعية الأساسية تحت وطأة ارتفاع تكاليف المواد الخام والتجميع بالتعاقد.
• أداء مبيعات متباين لسلسلة iPhone 18 Pro أظهرت بيانات Counterpoint Research تباينًا ملحوظًا في الطلب الاستهلاكي بين المناطق. فقد قفزت مبيعات الهواتف الرائدة الجديدة بنسبة 29% في الصين مدعومة بإعانات حكومية محلية، في حين انخفض حجم الوحدات في السوق الأمريكية المحلية بنسبة 4%. وتباطأ نمو إيرادات الهواتف الذكية إلى نطاق 14%–16%، نزولاً من 22% في الربع السابق، إضافة إلى تأثير اختناقات المعروض من الشرائح لدى الموردين الخارجيين.
• غرامات مرتبطة بمكافحة الاحتكار وضغوط من أسعار الصرف فرضت الجهات التنظيمية في كوريا الجنوبية غرامة على الشركة بسبب سياسات منع التوجيه (anti-steering) وقواعد المدفوعات داخل التطبيقات على App Store. وفي الوقت نفسه، أدى ارتفاع قوة الدولار الأمريكي إلى خلق رياح معاكسة للمبيعات الدولية، حيث تتوقع الإدارة أن تؤدي تأثيرات العملة إلى اقتطاع 2.5 نقطة مئوية من نمو الإيرادات مقارنة بالربع السابق.
التوقعات
تظل نظرتنا لمسار سعر سهم Apple على المدى القريب أكثر حذرًا بشكل ملحوظ من النطاقات المستهدفة بين 370 و390 دولارًا الصادرة عن بنوك الاستثمار.
قبيل صدور تقرير أرباح الربع في 2 نوفمبر 2026، يبدو أن السهم استنفد زخمه الصعودي الفوري. جاء الارتفاع إلى مستوى 352 دولارًا على خلفية تراجع في أحجام التداول، ما يشير إلى تردد المشترين. وقد قام السوق بالفعل بتسعير العناوين الإيجابية المرتبطة بأجهزة الحاسوب المحمولة ذات الشاشات اللمسية وقوة الطلب المسبق على الهاتف القابل للطي Duo. وإذا أكدت النتائج ضغط الهوامش الناجم عن ارتفاع تكاليف الذاكرة، فقد يتراجع السهم لاختبار مستويات الدعم بين 325 و335 دولارًا للسهم.
خلال شهري نوفمبر وديسمبر 2026، من المتوقع أن تدخل Apple في مرحلة تجميع/توطيد ضمن نطاق سعري بين 330 و355 دولارًا. ومن المرجح أن يرسخ الوضع الدفاعي للسهم كملاذ آمن، إلى جانب الإيرادات المتكررة من 1.5 مليار مشترك مدفوع، أرضية سعرية قوية فوق مستوى 320 دولارًا. ومع ذلك، فإن مضاعف السعر إلى الأرباح المرتفع بين 36 و40 مرة يحد من القدرة الفورية على تسجيل قمم تاريخية جديدة. وسيحتاج المستثمرون إلى متابعة بيانات أداء ربع العطلات لتقييم الأثر النهائي لعمليات استبدال شاشات iPhone Duo على الربحية.
من غير المرجح حدوث اختراق مستدام باتجاه نطاق 365–375 دولارًا قبل الربع الأول من عام 2027، وذلك بشرط أن يتمكن المورّدون من حل النقص في الشاشات المرنة، وتنفيذ التوسّع المخطط للإنتاج بنسبة 30%، وتحقيق استقرار في تكاليف مدخلات الذاكرة (RAM). وفي ظل الأوضاع الحالية، فإن ملاحقة السهم بالقرب من تقييماته القصوى يقدّم معادلة مخاطرة/عائد غير مواتية. ومن الأفضل للمستثمرين انتظار اتضاح الرؤية بعد إعلان الأرباح والنظر في بناء مراكز شراء عند التراجعات بالقرب من مستوى 330 دولارًا للسهم.