
 12.11.2026 06:55 PM
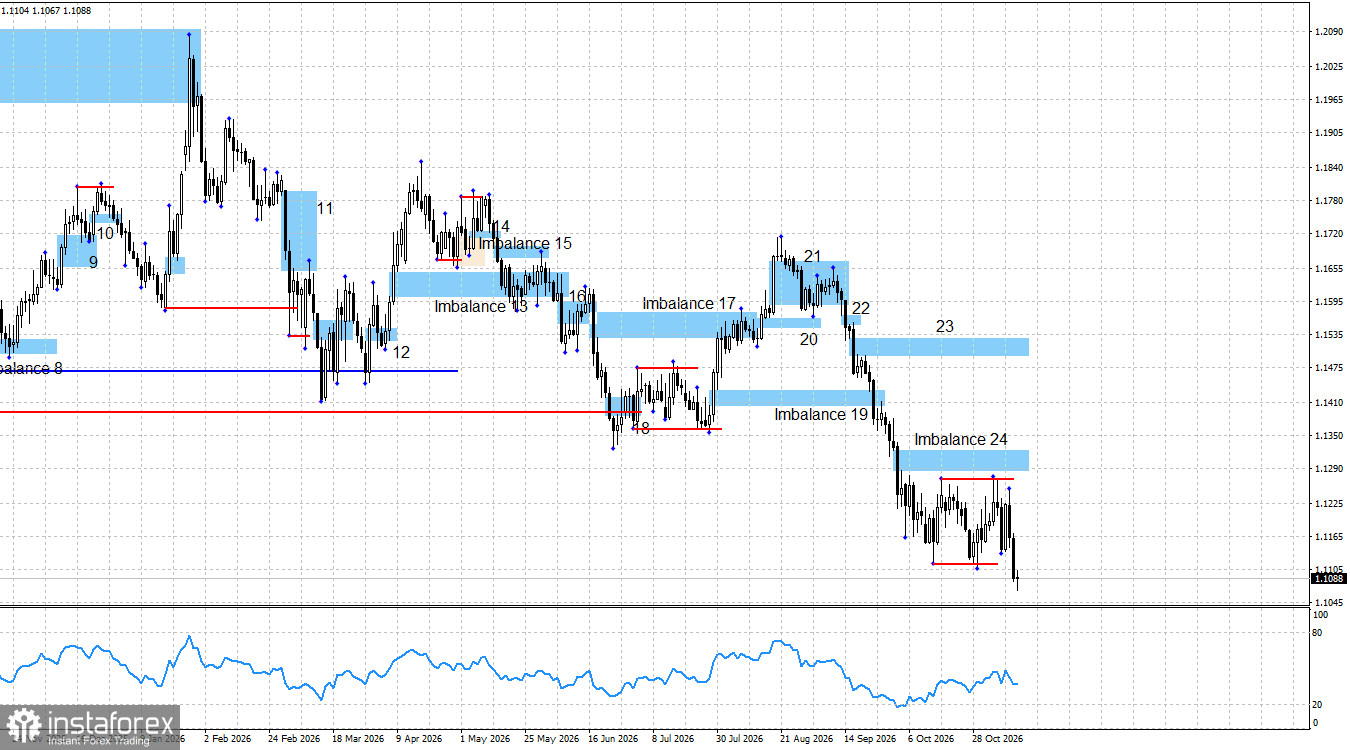
تداول زوج اليورو/الدولار الأمريكي بين 1.1114 و1.1269 لمدة شهر كامل. يوم الثلاثاء، صدرت في الولايات المتحدة بيانات التضخم لشهر أكتوبر، ما أدى إلى موجة جديدة من عمليات البيع من جانب البائعين (الدببة). واستمرت ضغوط البيع هذه يوم الأربعاء، لتدفع باليورو إلى ما دون النطاق المحدد بقليل. في الوقت الراهن، من المبكر الجزم بأن الحركة العرضية قد انتهت. فما زال من الممكن أن يقوم السعر بجمع السيولة أسفل القاعين السابقين قبل أن ينعكس لصالح اليورو. مع ذلك، فإن حركة السعر خلال جلسات التداول الخمس الأخيرة لا تعطي انطباعاً إيجابياً تجاه العملة الموحدة. يوم الأربعاء، لم تصدر أي أخبار اقتصادية مهمة كان من شأنها أن تقدم دعماً جديداً للدولار. لذلك يبدو الهبوط الأخير في زوج EUR/USD غير اعتيادي إلى حد ما. ولا توجد أسباب واضحة لموجة جديدة من ارتفاع العملة الأمريكية بعد المكاسب التي حققتها خلال الأشهر الثلاثة الماضية. يستمر السوق في تسعير تشديد السياسة النقدية المستقبلية للاحتياطي الفيدرالي، المتوقع خلال شهر تقريباً، وقد تم تسعيره فعلياً عدة مرات من قبل.
خلال الشهرين الماضيين، كان الخلفية الأساسية كثيراً ما تصب في مصلحة اليورو، إلا أن ذلك لم ينعكس فعلياً على سعر صرفه. ففي الأسبوع الماضي، تبيّن أن حزب "الجمهوريين" مُني بهزيمة انتخابية حاسمة، في الوقت الذي تسارع فيه التضخم في الاتحاد الأوروبي إلى 4%. وسيصبح "الكونغرس" الأمريكي الآن منقسماً، ومن المرجح أن يظل التعاون بين "الديمقراطيين" و"الجمهوريين" بالغ الصعوبة. ونتيجة لذلك، قد تواجه الكثير من القرارات الحكومية المهمة تأخيرات كبيرة. كما أن الارتفاع الجديد في التضخم في الاتحاد الأوروبي يشير إلى مزيد من تشديد السياسة النقدية من جانب "ECB"، تماماً كما يشير ارتفاع التضخم في الولايات المتحدة إلى مزيد من التشديد من جانب "Fed". وإذا كان السوق يسعّر زيادة أخرى في سعر الفائدة من "FOMC"، فمن المفترض أن يسعّر أيضاً زيادات إضافية في أسعار الفائدة من "ECB". ومع ذلك، فإن العلاقات الأساسية المحركة لزوج EUR/USD كانت غير منسجمة بدرجة كبيرة خلال الأشهر القليلة الماضية.
من المفيد التذكير بأن أحد الأسباب الرئيسية وراء ارتفاع الدولار خلال الأشهر الثلاثة الماضية هو الموقف المتشدد للاحتياطي الفيدرالي. لكن عملياً، لا يعد موقف "Fed" متشدداً على نحو خاص مقارنة بالبنوك المركزية الأخرى. فمثلاً، من المتوقع أن يقوم "ECB" برفع سعر الفائدة للمرة الثالثة في ديسمبر، في حين أن "Bank of England" بدأ لتوه دورة تشديد سياسته النقدية، لكنه قد ينفذ ما يصل إلى أربع جولات كاملة من الرفع. الجنيه الإسترليني يتجاوب مع هذه العوامل، في حين لا يبدي اليورو الاستجابة نفسها.
في الوقت الحالي، لا توجد إشارات واضحة على اقتراب نهاية الحركة الهابطة. لا يزال Imbalance 24 قائماً، ولم يتفاعل السعر معه بعد بتكوين إشارة بيع. يحتاج المشترون إلى إلغاء مفعول Imbalance 24 وتشكيل نماذج شرائية قبل أن يمكن توقع أي تعافٍ ذي مغزى. ويتطلب ذلك حركة صعودية حادة في اليورو، وهي لم تتحقق بعد. وقد أدى جمع السيولة فوق مستوى 1.1270، مع بيانات قوية لسوق العمل والتضخم في الولايات المتحدة، إلى إطلاق موجة جديدة من البيع. لم يعد أمام المشترين حالياً سوى التعويل على عملية جمع سيولة أخرى أسفل القيعان الأخيرة. وقد يتكون Imbalance هابط جديد خلال هذا الأسبوع.
بوجه عام، ما زالت الخلفية الأساسية تميل لمصلحة المشترين. فعلى الرغم من تزايد تشدد موقف "Fed" في سياسته النقدية، إلا أن هذا ليس العامل الوحيد المحدد لأسعار الصرف. بيانات الخميس الاقتصادية لم تقدم أي مبرر لعمليات شراء جديدة للدولار، ومع ذلك لا يُظهر السوق حالياً أي استعداد لبيع العملة الأمريكية تحت أي ظرف تقريباً.
في 13 نوفمبر، تتضمن المفكرة الاقتصادية إصدارين مجدولين، من بينها تقرير مؤشر أسعار المنتجين الأمريكي PPI، والذي يستحق اهتماماً خاصاً. قد تؤثر البيانات الاقتصادية على معنويات السوق خلال النصف الثاني من جلسة تداول الجمعة.
لا يزال الزوج في طور تكوين اتجاه صاعد، يخضع لتصحيح جانبي منذ عام كامل. وقد تحولت الخلفية الأساسية بشكل حاد لمصلحة البائعين قبل تسعة أشهر، لكن لا يمكن اعتبار الاتجاه الممتد لأربع سنوات لاغياً أو منتهياً بعد. ويمكن للمشترين استئناف تقدمهم قبل نهاية العام. ومع ذلك، تقتصر أهم الفرص المتاحة لهم حالياً على القاع 1.1066 المسجل في يونيو من العام الماضي والقاع 1.1105 المسجل قبل أسبوعين.
أما بالنسبة للبائعين، فلديهم Imbalance 24 وجمع السيولة فوق القمة الأخيرة لصالحهم. فعملية جمع السيولة ليست نموذجاً بحد ذاتها ولا إشارة دخول، لكنها تنبه السوق إلى احتمال تحرك في اتجاه معين. وهذا تحديداً هو نوع الحركة التي شهدناها خلال الأيام الخمسة الماضية. لم تظهر أي إشارات تداول في الأيام الأخيرة.

