
 19.11.2026 08:37 AM
開發 Claude 聊天機器人的 Anthropic,完成了史上規模最大的股票首次公開發行(IPO)。2026 年 11 月 18 日(週三),發行人將新股定價為每股 83 美元,高於最初設定的 70 至 78 美元區間。在強勁需求推動下,公司將發行規模提高 19%,至 9.8 億股,募資金額達 813 億美元。若再加上向主要投資者進行的 260 億美元私募配售,整體交易規模達到 1,073 億美元,超越了太空公司 SpaceX 在 6 月創下的紀錄。
在完全稀釋基礎上(包括員工期權與預留證券),公司的估值達到 1.5 兆美元;若不計額外發行,市值約為 1.1 兆美元。該股將於週四在 Nasdaq 以代號 ANT 開始交易。本次發行由 Goldman Sachs 與 Morgan Stanley 領銜、共 22 家銀行組成的承銷團負責。此次成功上市,為其主要競爭對手 OpenAI 的公開發行鋪路,後者預計將於明年掛牌。
財務數據顯示,公司正以極快速度切入企業市場,動力來自 Claude 語言模型以及 Claude Code 程式輔助工具。截至 10 月 31 日,公司的年度化營收跑速達到 810 億美元,較 9 月 30 日增加 100 億美元。每年至少帶來 10 萬美元營收的企業客戶數量,從去年底的 1,500 家增至 11,900 家。第三季營收相較第二季跳增 47%,達到 169.6 億美元。
Anthropic 在科技巧遇逆風的環境中登陸資本市場。近幾週,晶片製造商與雲端服務供應商股價出現拋售,原因是投資人開始懷疑人工智慧投資的報酬前景,加上 Nvidia 執行長 Jensen Huang 突然請辭。Minotaur Capital 的投資組合經理暨共同創辦人 Armina Rosenberg 指出,Anthropic 定期公開財報將成為檢驗整個 AI 產業實際經濟效益的終極試金石。
• 由盈轉虧與伺服器成本飆升 第三季公司錄得 5.67 億美元營業虧損,而前一季則為 9.74 億美元營業利益。2026 年上半年運算(compute)支出合計 90 億美元,為前一年的四倍,第三季又再增加 50 億美元。每投入 1 美元硬體成本所產生的營收正在下滑,在計入可轉換為公司股票的可轉換債券重估後,單季淨虧損達到 233 億美元。
• 9,000 億美元的長期供應商承諾 Anthropic 已與 Amazon、Google 及其他雲端合作夥伴簽訂合約,承諾採購價值 9,000 億美元的運算資源。公司在 IPO 文件中警告,這些供應商仰賴舉債與信貸支持來採購處理器;若合作夥伴的融資成本大幅提高或資金取得受阻,Anthropic 將面臨伺服器部署延宕或價格條款被調整的風險。
• OpenAI 競爭加劇與流失合約 企業 IT 預算之爭日益白熱化。根據企業支出平台 Ramp 在 9 月提供的數據,競爭對手 OpenAI 的旗艦模型 GPT-6 Astra 取得了 13% 的企業 AI 支出,比之下,Anthropic 的 Claude Fable 模型僅拿下 8%。主要客戶 Meta Platforms 已開始縮減對 Anthropic 解決方案的使用比重,轉而加速內部自研方案。
• 企業轉向免費開放權重模型 昂貴的商用授權費,正迫使企業尋找成本更低的替代方案。顧問公司 Capgemini 的一項研究顯示,為了將科技支出控制在核准預算之內,59% 的大型企業高階主管計畫在一年內擴大採用具可存取原始碼的 open-weight 模型。
• 為安全要求放緩技術開發 執行長 Dario Amodei 曾呼籲業界放緩下一代演算法的發表步伐,理由是對社會風險感到憂慮。在給投資人的說明文件中,管理層明確表示,若嚴格遵守內部安全標準,公司可能被迫主動放棄高獲利商業合約,將市佔讓給在安全標準上較不嚴謹的競爭對手。
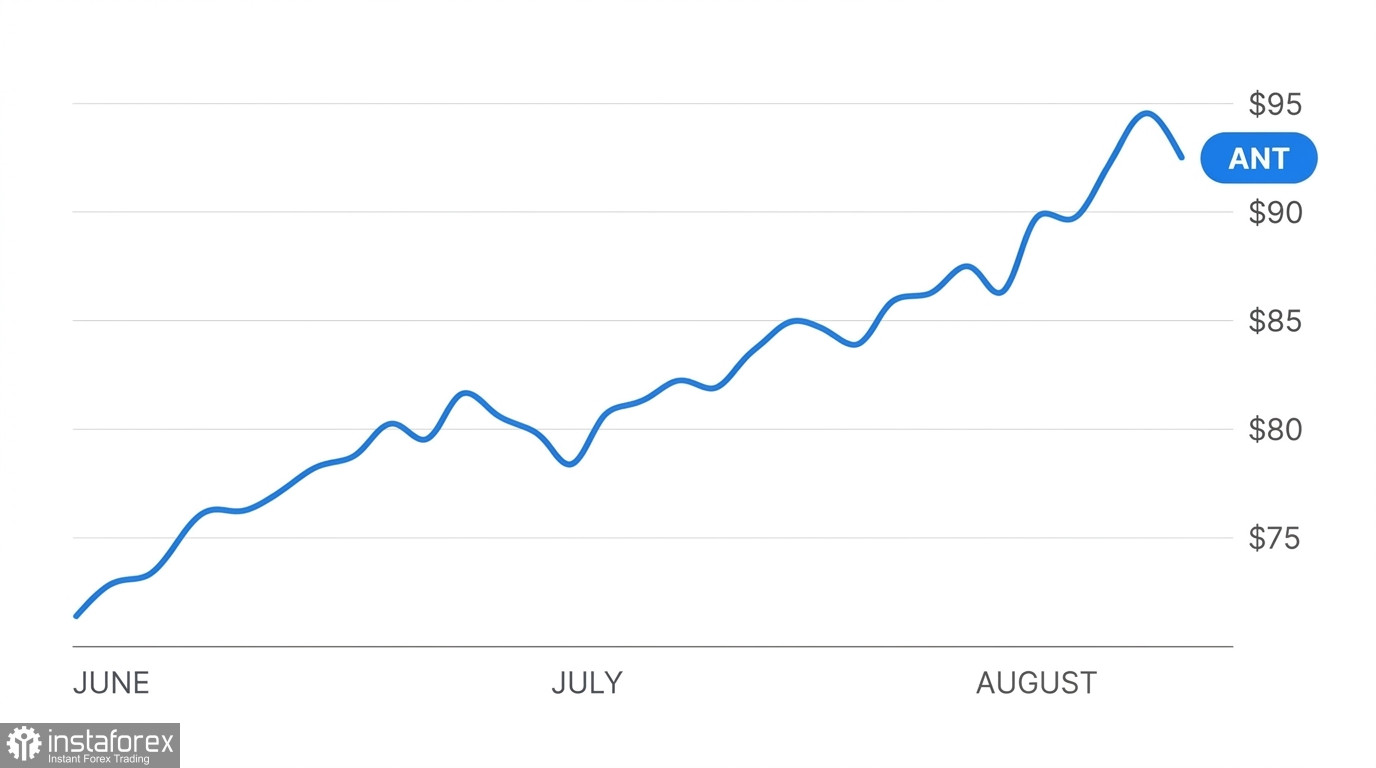
相較於在 IPO 中將公司估值推升至 1.5 兆美元的投資人,我們對 Anthropic 股價表現的看法相對保守。在 Nasdaq 初期交易階段,ANT 這檔股票將獲得先前未能在私募配售中取得足額持股的機構基金買盤支撐。借助「首家上市前沿 AI 開發商」所激發的市場熱情,股價有機會測試 88 至 95 美元區間。
在初期熱度退卻之後,預期股價將回落,並於 2026 年第四季在 72 至 82 美元區間盤整。以 1.5 兆美元估值計算,市場已完全反映一條毫無失誤空間的完美成長路徑。5.67 億美元營業虧損、9,000 億美元合約承諾,以及科技股整體面臨的壓力,都意味著只要季度營收成長稍有趨緩跡象,大型資產管理公司就可能選擇獲利了結。
在 2027 年年中之前,股價持續站穩於每股 100 美元以上的機率不高。要達成這一點,管理層必須證明,即便運算成本不斷上升,仍有能力讓業務重返營業獲利,同時避免主要客戶大規模轉向開源模型。散戶投資人應避免在首日交易、需求最旺時追高,宜等待公司以上市公司身分公布第一份季度財報後,再評估是否進場。


