
 17.11.2026 09:13 AM
隨著亞洲市場再度承壓,今日全球股市跌勢進一步加深。MSCI 亞太指數下跌近 1.5%,其中以台灣和南韓跌幅最大。S&P 500 期貨變動不大,Nasdaq 100 期貨則上漲約 0.3%,但這兩項指數本身在昨日分別下跌 1.9% 和 2.7%,連續第三個交易日收低。
導火線是華盛頓決定限制中國取得先進 AI 晶片與伺服器。在商務部的一項臨時規則下,新加坡、馬來西亞、泰國、印尼及巴西的資料中心營運商,如要自 Nvidia 及其他美國供應商取得這些晶片,現在都必須申請美國出口許可。市場將此視為「明顯升級」,而且這一消息落在本已因 AI 估值高企及巨額資本支出回報不明而緊張不安的投資人身上。中國的 AI 開發商與資料中心營運商股價大跌,CSI 300 指數跌至 2025 年 7 月以來最低水準。對台灣與南韓而言,風險性質不同但同樣真實:若中國開發商失去對海外運算資源的存取,對新建資料中心的需求將轉弱,對處理器、記憶體與設備的訂單也會隨之下滑。
接下來的重頭戲是 Nvidia 今日的財報。這次公布將揭示晶片需求情況,並顯露 Jensen Huang 離任後的早期影響。Nvidia 股價昨日下跌 4.1%,此前一週為 2025 年 4 月以來最差表現,而財政部長 Scott Bessent 已呼籲對公司領導層進行「激進」改革。值得留意的是,整個板塊已連續多個交易日承壓:11 月 3 日,美國半導體生產商指數在三個交易日內下跌 12%;11 月 6 日,Samsung 與 SK Hynix 股價下跌逾 6–7%;11 月 13 日,Nvidia 董事會暫停 Huang 的職務——而現在美國出口限制又進一步加重了這波疲弱走勢。
整個 AI 板塊的下一個試金石將是 Anthropic 的 IPO。該交易目前的認購需求約為可供股份的七倍,承銷商預計將於週三訂價,預定週四開始交易,若成行,將成為史上規模最大的 IPO。回顧一下,11 月 10 日該交易的價格區間曾因等待修訂後的申報文件而撤回;目前看來,需求依然具韌性。
利率動向也帶來下行壓力。聯準會官員已暗示 12 月很可能再度升息。Beth Hammack 主張穩健而幅度較小的調整,而 Christopher Waller 則表示,若通膨再度加速,不排除一次升息 50 個基點的可能。10 年期美國公債殖利率維持在約 5.13%,較昨日的 5.14% 以及 11 月 10 日的 4.98% 略高,美元指數則變動不大。油價進一步回落——Brent 現在每桶低於 92 美元,較昨日約 96.50 美元以及 10 月 30 日約 116 美元明顯下跌。
綜合上述情況,市場在 Nvidia 財報及 Anthropic 上市前可能持續保持緊張。我預期對台灣、南韓以及整個晶片板塊的壓力仍將持續,而若 Nvidia 公布疲弱的財報或謹慎的前景指引,跌勢恐將延長。在殖利率接近 5.1% 的情況下,科技股難以迅速反彈。較有可能出現較為持久的反轉時間點,將落在週四之後,前提是 Anthropic 的最終需求獲得確認,且 Nvidia 緩解市場對 AI 需求的疑慮。
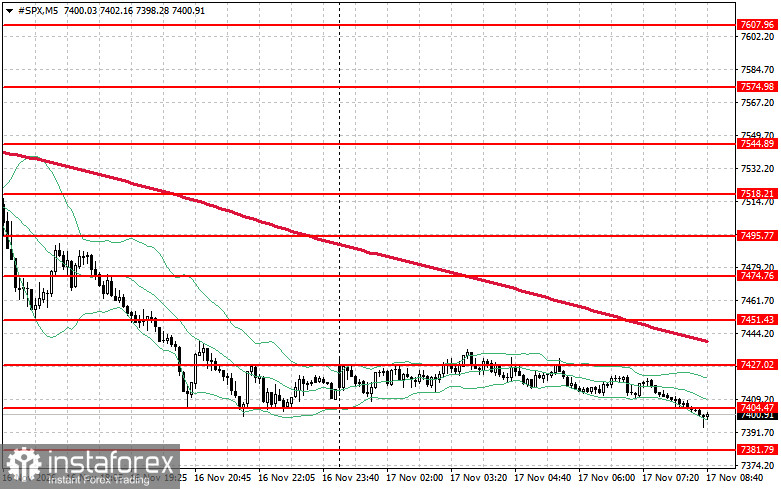
就 S&P 500 的技術面而言,今天買方的主要任務是突破最近的阻力位 7,404 美元。這將確認上行動能,並為進一步上攻 7,427 美元打開空間。同樣重要的是,多頭必須守住 7,451 美元之上,以鞏固買盤優勢。若在風險偏好下降的情況下出現回落,買方必須在約 7,381 美元一帶進行防守。一旦跌破該水準,將很快把該標的壓回至 7,355 美元,並進一步打開下探 7,328 美元的空間。


