
 19.11.2026 03:51 PM
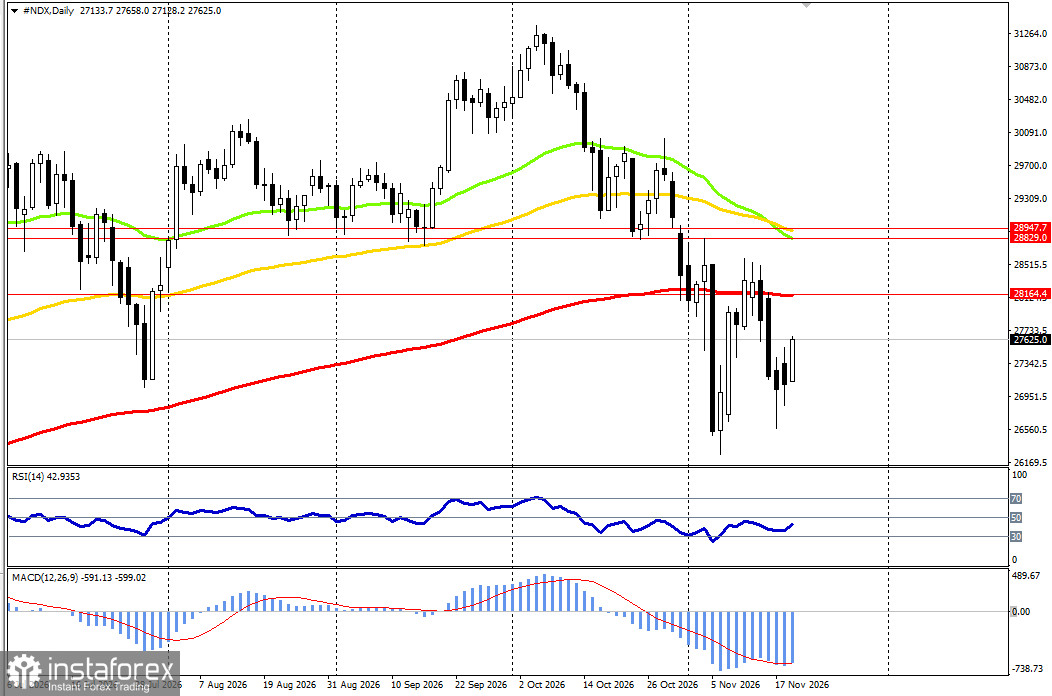
يتداول مؤشر NASDAQ-100 حاليًا قرب مستوى 27,625.0 نقطة، بعد أن تراجع بنحو 12% من القمة المسجّلة في أكتوبر عند 31,300، وقد اختبر في وقت سابق من هذا الأسبوع مستوى 26,573.3. يشهد السوق اليوم حركة ارتداد، إذ ترتفع عقود NASDAQ-100 الآجلة بنحو 1.8% قبل أول يوم تداول لشركة Anthropic. لكن العامل الرئيسي الذي يؤثر في شركات التكنولوجيا لا يزال على حاله — إذ يستعد الاحتياطي الفيدرالي لرفع أسعار الفائدة، بينما تظل عوائد سندات الخزانة قرب مستوى 5%.
الاحتياطي الفيدرالي: شبه إجماع على المزيد من الزيادات
نشر الاحتياطي الفيدرالي أمس محضر اجتماع 27–28 أكتوبر. تم الإبقاء على سعر الفائدة الأساسي عند 3.75–4.00% بتصويت 10 مقابل 2؛ إذ صوّتت عضو مجلس محافظي الاحتياطي الفيدرالي Lisa Cook ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند Beth Hammack لصالح رفع بمقدار 25 نقطة أساس. بعض مؤيدي التوقف المؤقت وصفوا القرار بأنه "صعب".
جاءت لهجة المحضر متشددة. تقريبًا كل أعضاء اللجنة قالوا إن هناك على الأرجح حاجة لرفع الفائدة في الأشهر المقبلة لإعادة التضخم إلى مستوى 2%. وسمح عضوان بإمكانية إجراء تحرك في ديسمبر أكبر من 25 نقطة أساس إذا جاءت بيانات التضخم سلبية. العديد من المشاركين أشاروا إلى التوسع واسع النطاق في البنية التحتية للذكاء الاصطناعي باعتباره مصدرًا مهمًا لمخاطر تضخمية: إذ قد يتجاوز الطلب نمو الطاقة الإنتاجية.
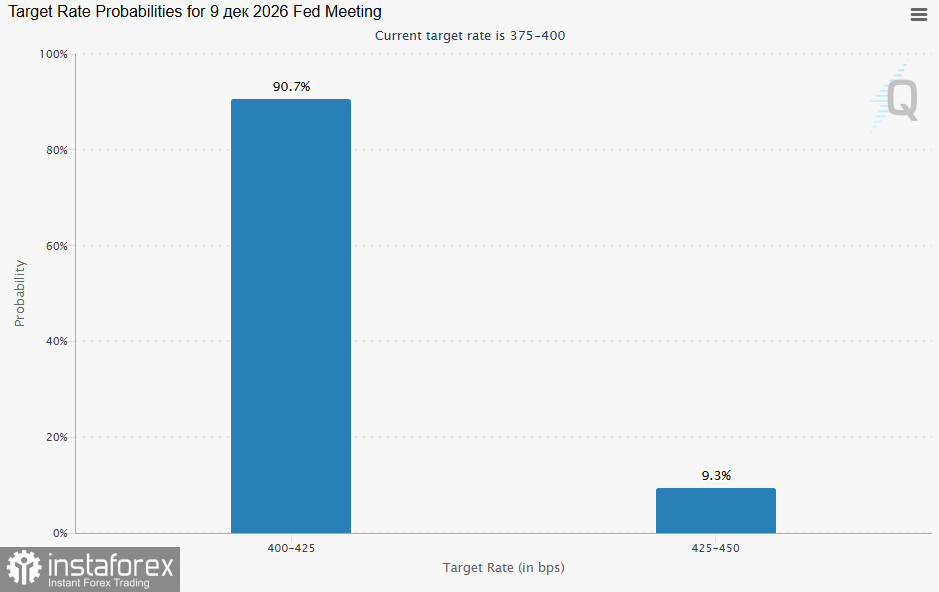
المصدر: CME FedWatch
بعد صدور البيانات، أعرب عضو مجلس الاحتياطي الفيدرالي Christopher Waller عن تأييده لرفع الفائدة بمقدار 50 نقطة أساس في ديسمبر. وعلى النقيض من ذلك، لا يرى رئيس بنك الاحتياطي الفيدرالي في نيويورك John Williams حاجة لاتخاذ خطوة كبيرة. أما رئيس مجلس الاحتياطي الفيدرالي Kevin Warsh فقال إن الاحتياطي الفيدرالي مستعد للتحرك وفقاً لما تقتضيه الظروف. وتعكس تسعيرات العقود الآجلة توقعات برفع قدره 25 نقطة أساس في ديسمبر ويناير، وتحرك آخر بحلول أبريل.
التضخم والاقتصاد
أظهرت بيانات أكتوبر اتساع نطاق التضخم ليشمل العديد من السلع والخدمات، وارتفعت أسعار المنتجين بأسرع وتيرة منذ عام 2022. وارتفعت مبيعات التجزئة في أكتوبر بنسبة 0.2% مقارنة بتوقعات عند 0.1%. ولا يزال قطاع الإسكان حلقة ضعيفة؛ إذ تراجعت مبيعات المنازل القائمة إلى أدنى مستوى في 16 عاماً، وانخفضت مبيعات المنازل المعلّقة إلى أدنى مستوياتها منذ至少 عام 2001. وظلت معدلات الرهن العقاري فوق 7%.
العوائد والتقييمات
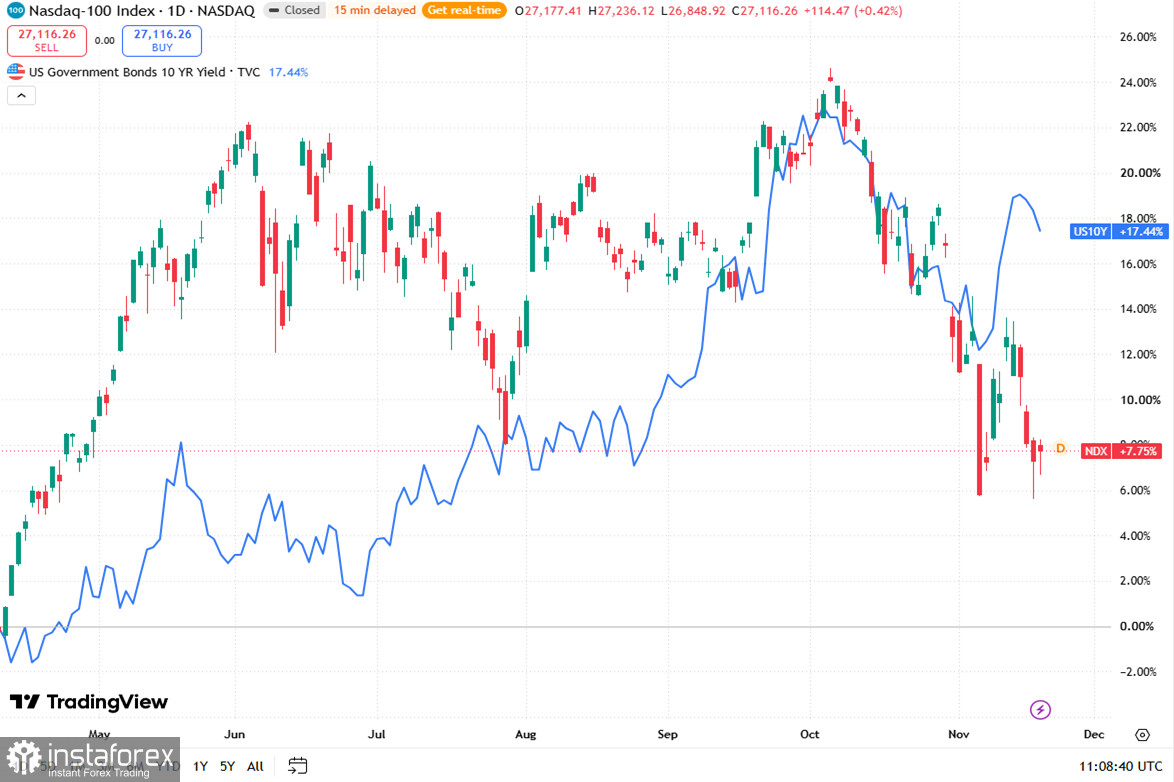
المصدر: TradingView
عائد سندات الخزانة الأمريكية لأجل 10 سنوات يبلغ حوالي 5.07%، بينما يقارب عائد السندات لأجل سنتين 4.8%. بالنسبة لشركات التكنولوجيا، يُعد هذا هو العائق الرئيسي: فارتفاع عوائد السندات يقلل من القيمة الحالية لأرباحها المستقبلية.
التقييمات تراجعت بالفعل بشكل ملحوظ. فقد انخفض مضاعف الربحية المستقبلي (Forward P/E) للقطاع التكنولوجي في مؤشر S&P 500 إلى 17.2 — وهو أدنى مستوى منذ عام 2020. وحتى عند هذا التقييم، فإن عائد الأرباح لشركات التكنولوجيا (حوالي 5.8%) يزيد قليلاً فقط عن عائد سندات الخزانة لأجل 10 سنوات. لا يزال هامش علاوة مخاطر الأسهم محدوداً، وهو ما يقيد إمكانات الصعود.
Nvidia و Anthropic: قطبان في السوق
جاءت نتائج Nvidia أفضل من التوقعات؛ إذ ارتفعت الإيرادات الفصلية بنسبة 103% إلى 115.8 مليار دولار، مع توجيهات للربع القادم حول 130 مليار دولار. مع ذلك، تراجعت أسهم الشركة لليوم الخامس على التوالي وأغلقت أمس عند 150.96 دولار، منخفضة بأكثر من 13% خلال الأسبوع. المستثمرون قلقون بشأن تغييرات في الإدارة، وتحقيقات في الكونغرس، وقيود جديدة على الصادرات. قامت JPMorgan برفع السعر المستهدف إلى 230 دولاراً، بينما حافظت Bernstein على نظرتها المحايدة مع هدف عند 200 دولار.
على النقيض من ذلك، تم تسعير طرح Anthropic عند 83 دولاراً للسهم — أعلى من النطاق الأولي البالغ 70–78 دولاراً. ووفقاً لبيانات PitchBook، جمعت الشركة نحو 81 مليار دولار، فيما وصفت CNBC الصفقة بأنها الأكبر على الإطلاق. يبدأ تداول سهم ANT اليوم في بورصة Nasdaq. سيوضح رد فعل السوق في اليوم الأول ما إذا كان الزخم تجاه شركات الذكاء الاصطناعي لا يزال قائماً.
أمس، قدمت أسهم مصنعي الرقائق وأسهم الأمن السيبراني دعماً للسوق: ارتفع سهم AMD بنسبة 5.3%، و Broadcom بنسبة 3.7%، وسهم Palo Alto Networks بنحو 10% بعد صدور تقريرها.
المخاطر المالية
يسجل عجز الموازنة الأمريكية نحو تريليوني دولار، ويطالب المستثمرون بتعويض أعلى مقابل الاحتفاظ بهذا الدين — وهو عامل يبقي العوائد بالقرب من 5%. تنبع حالة عدم يقين إضافية من سياسة التجارة: في قمة APEC في Shenzhen، يناقش الرئيس الأمريكي Donald Trump ضوابط تصدير أشباه الموصلات والرسوم الجمركية مع الرئيس الصيني Xi Jinping. القرارات في هذا الملف تؤثر مباشرة في أكبر مكونات المؤشرات.
فارق أسعار الفائدة
بالنسبة للأسهم، يهم الفارق بين عائد الأرباح وعوائد السندات. يبلغ سعر فائدة أموال الفيدرالي 3.75–4.00%، وقد يرتفع إلى 4.00–4.25% أو أعلى في ديسمبر. عائد السندات لأجل 10 سنوات بالقرب من 5.1% قابل للمقارنة مع عوائد أرباح شركات التكنولوجيا. ما دام الفيدرالي مستمراً في التشديد، ستظل سندات الخزانة بديلاً جدياً لأسهم النمو، مما يقيّد تدفق السيولة إلى مؤشر NASDAQ?100.
ما الذي يمكن أن يغيّر الصورة لصالح صعود NASDAQ?100؟
العوامل السلبية على NASDAQ?100:
الصورة الفنية: ارتداد في اتجاه مستوى المقاومة
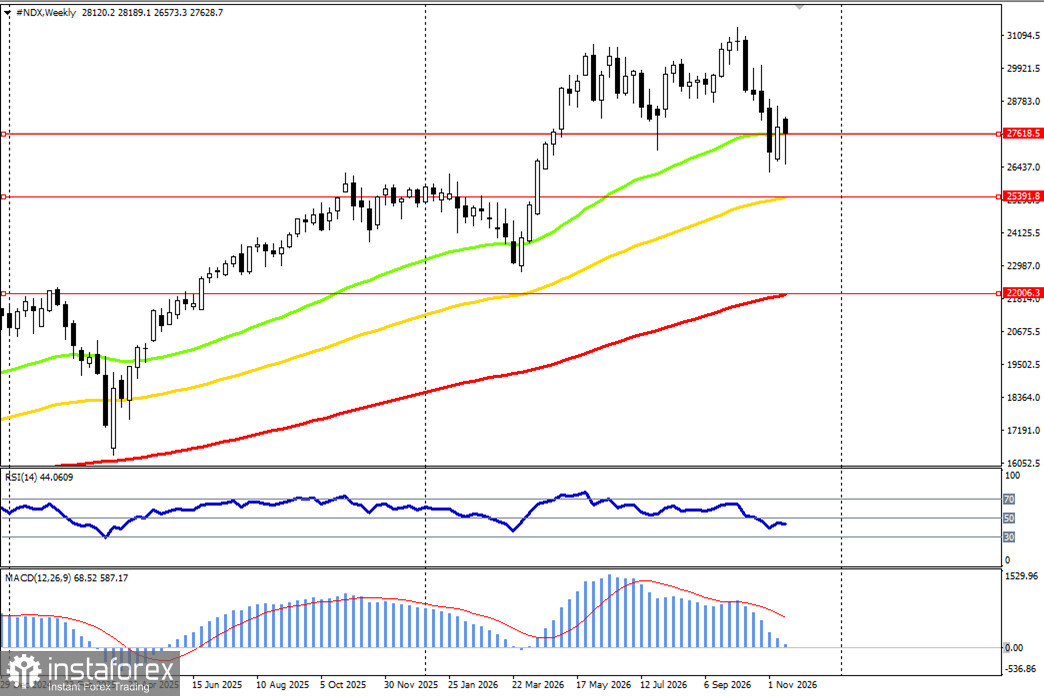
على الرسم البياني الأسبوعي، يبقى الاتجاه صاعدًا، والمؤشر يتمركز عند المتوسط المتحرك الأسي الأسبوعي EMA‑50 عند مستوى 27,618.5، وهو دعم محوري. على الرسم البياني اليومي، يتحرك السعر أسفل جميع المتوسطات المتحركة الأسية الثلاثة: EMA‑200 على الإطار اليومي عند 28,164.4، وEMA‑50 عند 28,829.0، وEMA‑100 عند 28,947.7. تقع أقرب منطقة مقاومة بين 28,050 و28,170 حيث يتطابق المتوسط المتحرك الأسي لإطار الأربع ساعات H4 EMA‑100 مع المتوسط المتحرك الأسي اليومي D1 EMA‑200. أما الدعم فيتمثل في القاع الأسبوعي عند 26,573.3.
الخلاصة الخلفية الأساسية لمؤشر NASDAQ‑100 تبدو متباينة. الاحتياطي الفيدرالي يستعد للتشديد، والعوائد بالقرب من 5%، وقائد القطاع Nvidia يُظهر ضعفًا رغم نتائج قوية. في المقابل، تراجعت تقييمات أسهم التكنولوجيا إلى مستويات 2020، والطلب القياسي على Anthropic يعكس استمرار الاهتمام بسردية الذكاء الاصطناعي. الشراء في NASDAQ‑100 من المستويات الحالية سيكون رهانًا على تيسير من الفيدرالي ونجاح طرح Anthropic بالرغم من الاتجاه الهابط على الإطار اليومي. أما البيع فسيعني فتح مركز بالقرب من دعم أسبوعي، مستفيدًا من الارتداد قبل اختبار منطقة المقاومة على الإطار اليومي.
المحفزات المحتملة على المدى القريب تشمل: أول يوم تداول لـ Anthropic، ونتائج Walmart اليوم، واجتماع الاحتياطي الفيدرالي في 8–9 ديسمبر. إشارات متشددة من الفيدرالي قد تدفع المؤشر للعودة إلى مستوى 26,573؛ في حين أن طرحًا قويًا لـ Anthropic وتراجع العوائد قد يدفعانه للصعود نحو منطقة 28,050–28,170.

