
Voir aussi
 19.11.2026 03:51 PM
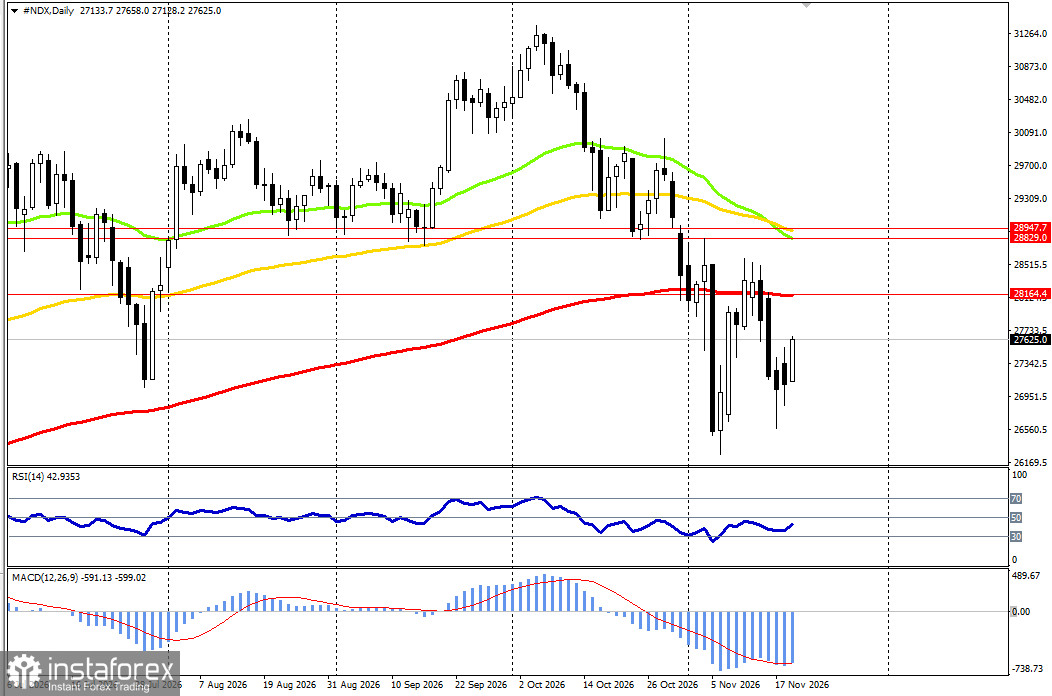
L’indice NASDAQ-100 se négocie autour de 27 625,0. Il a chuté d’environ 12 % par rapport au plus haut d’octobre à 31 300 et a testé plus tôt cette semaine les 26 573,3. Aujourd’hui, le marché rebondit : les contrats à terme sur le NASDAQ-100 gagnent environ 1,8 % avant le premier jour de cotation d’Anthropic. Mais le facteur principal pour les entreprises technologiques reste inchangé : la Fed se prépare à relever ses taux et les rendements des Treasuries se maintiennent autour de 5 %.
Fed : presque tout le monde est favorable à de nouvelles hausses
Hier, la Fed a publié le compte rendu de la réunion des 27–28 octobre. Le taux directeur a été maintenu à 3,75–4,00 % avec 10 voix contre 2 ; la gouverneure de la Fed Lisa Cook et la présidente de la Fed de Cleveland Beth Hammack ont voté pour une hausse de 25 pb. Certains partisans d’une pause ont qualifié la décision de « difficile ».
Le compte rendu était restrictif (hawkish). Presque tous les membres du comité ont indiqué que les taux devront probablement être relevés dans les prochains mois afin de ramener l’inflation à 2 %. Deux membres n’ont pas exclu une hausse supérieure à 25 pb en décembre si les données sur l’inflation s’avéraient défavorables. De nombreux participants ont signalé que le déploiement à grande échelle des infrastructures d’IA représente un risque inflationniste important : la demande pourrait dépasser la croissance des capacités.
Source : CME FedWatch
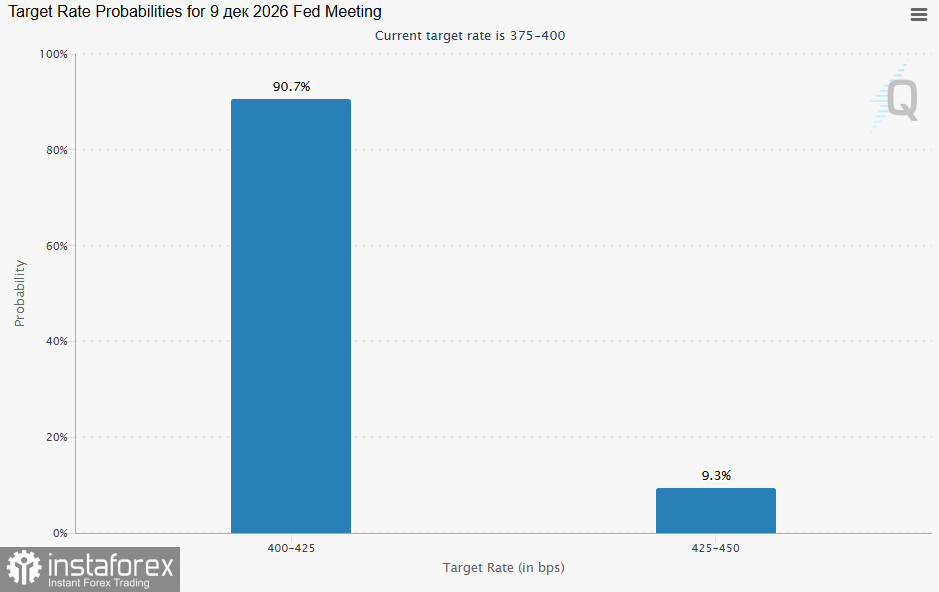
Après la publication, le gouverneur de la Fed Christopher Waller a exprimé son soutien à une hausse de 50 points de base en décembre. À l’inverse, le président de la New York Fed, John Williams, ne voit pas la nécessité d’un relèvement d’une telle ampleur. Le président de la Fed, Kevin Warsh, a déclaré que la Fed est prête à agir en fonction de l’évolution de la situation. Les contrats à terme intègrent des hausses de 25 points de base en décembre et en janvier, puis un nouveau mouvement d’ici avril.
Inflation et économie
Les données d’octobre ont montré un élargissement de l’inflation à de nombreux biens et services, et les prix à la production ont augmenté à leur rythme le plus rapide depuis 2022. Les ventes au détail en octobre ont progressé de 0,2 % contre une prévision de 0,1 %. Le marché immobilier reste un maillon faible : les ventes de logements existants sont tombées à un plus bas de 16 ans et les promesses de vente ont reculé à leur niveau le plus bas au moins depuis 2001. Les taux hypothécaires restent au-dessus de 7 %.
Rendements et valorisations
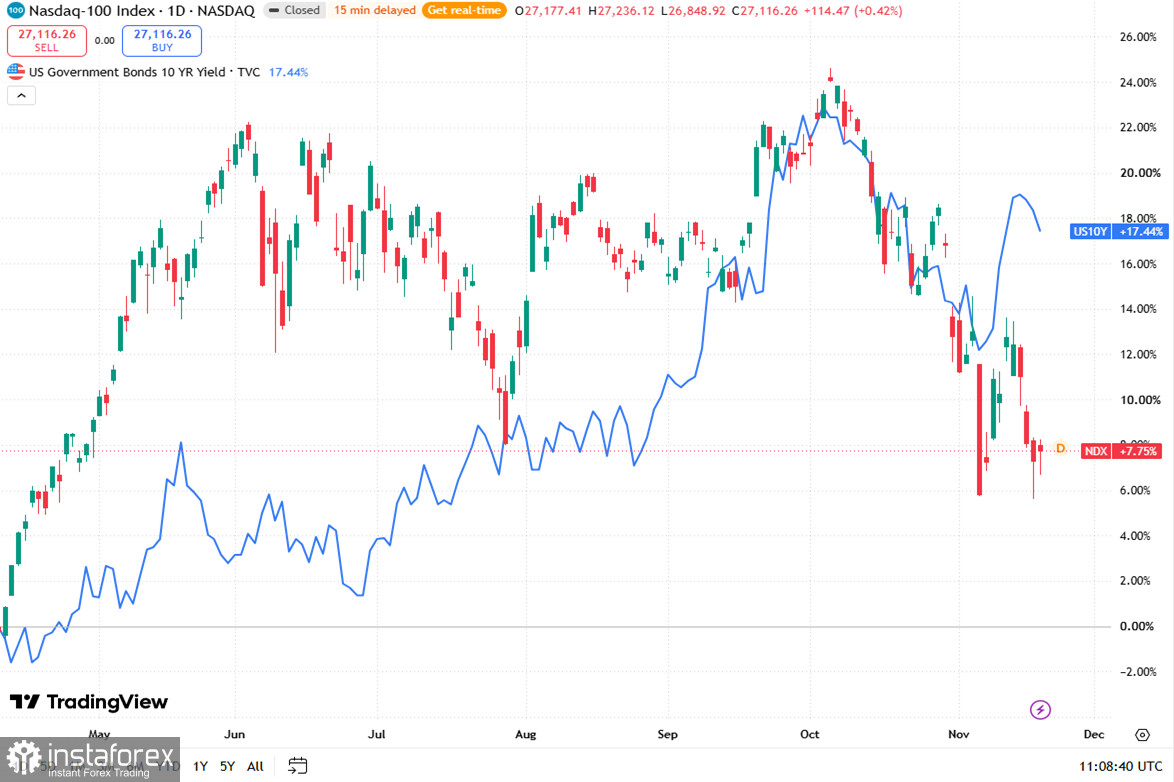
Source : TradingView
Le rendement du Treasury américain à 10 ans est d’environ 5,07 %, et celui à 2 ans se situe autour de 4,8 %. Pour les sociétés technologiques, c’est le principal vent contraire : des rendements obligataires plus élevés réduisent la valeur actuelle de leurs bénéfices futurs.
Les valorisations ont déjà nettement reculé. Le ratio cours/bénéfices prévisionnel (P/E forward) du secteur technologique du S&P 500 est tombé à 17,2 — son plus bas niveau depuis 2020. Même à ce niveau, le rendement des bénéfices des entreprises technologiques (environ 5,8 %) ne dépasse que légèrement celui du Treasury à 10 ans. La prime de risque actions reste étroite, ce qui limite le potentiel de hausse.
Nvidia et Anthropic : deux pôles du marché
Nvidia a publié des résultats supérieurs aux attentes : son chiffre d’affaires trimestriel a bondi de 103 % pour atteindre 115,8 Mds USD, et ses prévisions pour le trimestre suivant tournent autour de 130 Mds USD. Pourtant, le titre vient d’enchaîner une cinquième séance de baisse et a clôturé hier à 150,96 USD, en repli de plus de 13 % sur la semaine. Les investisseurs s’inquiètent des changements au sein de la direction, des enquêtes du Congrès et des nouvelles restrictions à l’exportation. JPMorgan a relevé son objectif de cours à 230 USD, tandis que Bernstein maintient une opinion neutre avec un objectif à 200 USD.
Anthropic, à l’inverse, a fixé le prix de son offre à 83 USD par action — au-dessus de la fourchette initiale de 70–78 USD. D’après PitchBook, la société a levé environ 81 Mds USD, et CNBC a qualifié l’opération de plus importante jamais réalisée. ANT commence à être cotée au Nasdaq aujourd’hui. La réaction du marché lors de la première séance montrera si l’appétit pour les sociétés d’IA perdure.
Hier, les fabricants de puces et les valeurs de cybersécurité ont soutenu le marché : AMD +5,3 %, Broadcom +3,7 %, Palo Alto Networks près de +10 % après la publication de ses résultats.
Risques budgétaires
Le déficit budgétaire américain approche 2 000 Mds USD, et les investisseurs exigent une rémunération plus élevée pour détenir la dette — un facteur qui maintient les rendements autour de 5 %. Une source d’incertitude supplémentaire provient de la politique commerciale : lors du sommet de l’APEC à Shenzhen, le président américain Donald Trump discute avec le président chinois Xi Jinping des contrôles à l’exportation sur les semi‑conducteurs et des droits de douane. Les décisions prises à ce sujet ont un impact direct sur les plus grosses pondérations des indices.
Differentiel de taux d’intérêt
Pour les actions, l’écart entre le rendement des bénéfices et les rendements obligataires est déterminant. Le taux des Fed funds se situe entre 3,75 % et 4,00 % et pourrait monter à 4,00–4,25 % ou plus en décembre. Le rendement du 10 ans, proche de 5,1 %, est comparable au rendement des bénéfices du secteur technologique. Tant que la Fed poursuit le resserrement, les Treasuries restent une alternative sérieuse aux valeurs de croissance, ce qui freine les flux vers le NASDAQ‑100.
Qu’est‑ce qui pourrait changer la donne ? En faveur d’une hausse du NASDAQ‑100 :
En défaveur du NASDAQ‑100 :
Configuration technique : rebond vers une zone de résistance
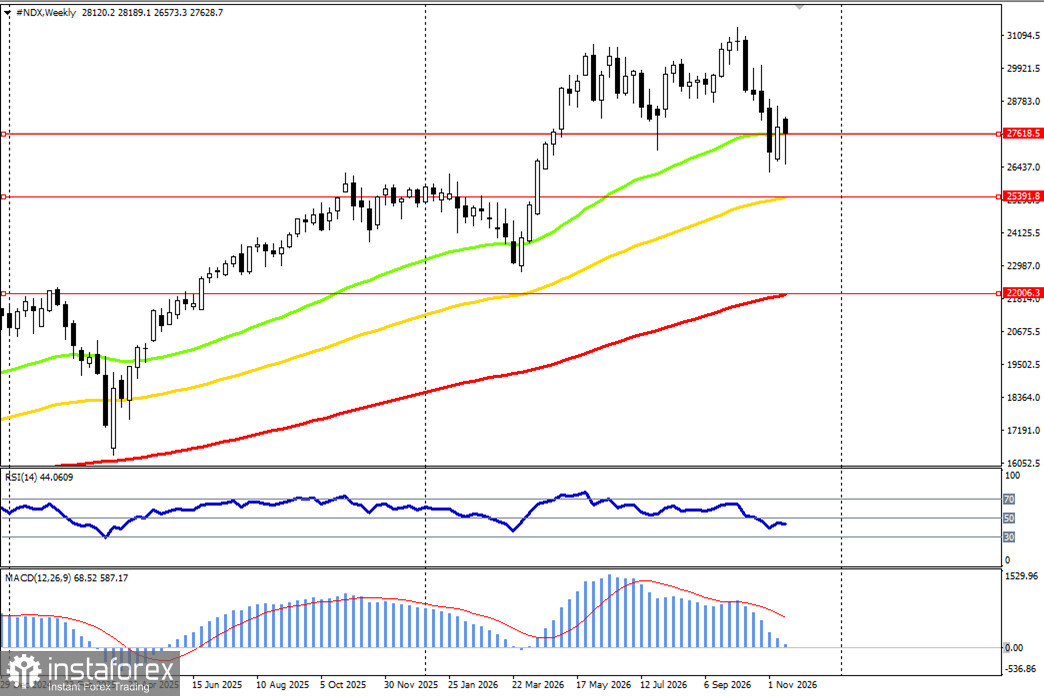
Sur le graphique hebdomadaire, la tendance reste haussière et l’indice se situe au niveau de l’EMA 50 hebdomadaire (27 618,5), un support clé. Sur le graphique journalier, le cours évolue sous les trois EMA : EMA 200 D1 à 28 164,4, EMA 50 à 28 829,0, EMA 100 à 28 947,7. La résistance la plus proche se situe à 28 050–28 170, où l’EMA 100 en H4 coïncide avec l’EMA 200 en D1. Le support correspond au plus bas hebdomadaire à 26 573,3.
Conclusion Le contexte fondamental pour le NASDAQ 100 est mitigé. La Fed est sur le point de resserrer sa politique, les rendements évoluent autour de 5 %, et le leader sectoriel Nvidia s’affaiblit malgré un solide rapport. Mais les valorisations technologiques sont revenues à leurs plus bas de 2020, et une demande record pour Anthropic montre que l’intérêt pour la thématique IA reste intact. Acheter le NASDAQ 100 aux niveaux actuels reviendrait à parier sur un assouplissement futur de la Fed et sur un démarrage réussi d’Anthropic, en dépit de la tendance baissière en données journalières. Vendre signifierait prendre position à proximité d’un support hebdomadaire, sur un rebond, avant que la résistance journalière ne soit testée.
Facteurs catalyseurs à court terme : première journée de cotation d’Anthropic, publication de Walmart aujourd’hui, et réunion de la Fed les 8–9 décembre. Des signaux restrictifs de la Fed pourraient ramener l’indice vers 26 573 ; un bon démarrage d’Anthropic et une détente des rendements pourraient au contraire le pousser vers 28 050–28 170.

